Triste realidad: la gente se endeuda para comer
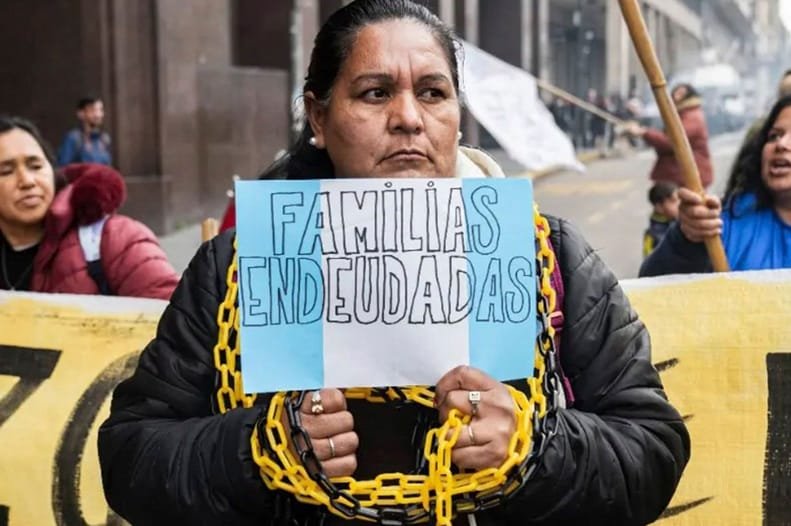
Un relevamiento realizado por el Centro para la Integración Socio Urbana (CISUR) expuso el peso que tiene el endeudamiento en los hogares de los barrios populares. El informe, denominado “Endeudarse para comer”, muestra que el 78% de las familias consultadas mantiene al menos una deuda y que, en numerosos casos, el crédito se utiliza para afrontar gastos esenciales, entre ellos la compra de alimentos.
El estudio se realizó durante septiembre de 2026 sobre 428 hogares de 119 barrios populares registrados en el Registro Nacional de Barrios Populares (RENABAP), distribuidos en 15 provincias. La investigación buscó relevar un fenómeno sobre el que, según explicó la directora ejecutiva del CISUR, Fernanda García Monticelli, existía poca información sistematizada.
“Fuimos a buscar el relevamiento de deudas porque no había datos, y veíamos que era un problema central en las charlas con referentes de los barrios populares”, explicó García Monticelli. Según la especialista, los resultados muestran que una parte importante de las familias recurre al endeudamiento para sostener gastos cotidianos y, particularmente, para poder comprar comida.
Deuda para cubrir las necesidades básicas
Entre los hogares endeudados, el 30% se encuentra en mora, con atrasos superiores a 90 días, mientras que otro 22% registra retrasos en sus pagos sin haber llegado todavía a ese nivel. El informe también señala que el 67% de los hogares endeudados se encuentra en situación de sobreendeudamiento.
La deuda promedio alcanza los $2,3 millones por hogar, frente a un ingreso familiar mediano cercano al millón de pesos mensuales. La diferencia entre ambas cifras refleja la dificultad que enfrentan las familias para cancelar sus compromisos sin resignar otros gastos.
El carácter del endeudamiento también resulta significativo. El 66% de las deudas está destinado a gastos corrientes, como alimentación, servicios, salud, educación, transporte, indumentaria y alquiler. Dentro de ese conjunto, el 45% de las deudas relevadas se originó para comprar alimentos.
La situación puede convertirse en un círculo difícil de romper: entre quienes pidieron dinero para comprar comida, el 59% posteriormente tuvo que reducir sus gastos en alimentos para poder afrontar el pago de esa misma deuda.
Comer menos para poder pagar
El endeudamiento impacta directamente sobre el presupuesto destinado a cubrir las necesidades básicas. Entre los hogares endeudados, el 51% declaró haber recortado gastos en alimentación para poder cumplir con sus compromisos. También se redujeron gastos en indumentaria, en el 37% de los casos, y en recreación, en el 36%.
El relevamiento encontró además que el 83% de los hogares atraviesa situaciones de inseguridad alimentaria. El 71% redujo alguna comida diaria durante el último año y el 60% tiene al menos un integrante que concurre a un comedor comunitario o recibe viandas.
El impacto no se limita al aspecto económico. El 87% de los hogares endeudados manifestó que las deudas afectan “bastante”, “mucho” o “muchísimo” su vida cotidiana. El informe también registra consecuencias sobre el estado de ánimo, el sueño y la salud física.
Trabajar más no alcanza
Los datos sobre empleo permiten observar otra dimensión del problema. El principal sostén económico de estos hogares tiene, en promedio, 1,4 trabajos y dedica alrededor de 9,1 horas diarias a la actividad laboral. Sin embargo, solamente el 15% cuenta con un empleo formal, frente al 54,9% registrado como tasa nacional.
Además, el 56% de los principales aportantes trabaja más de 45 horas semanales, es decir, se encuentra sobreocupado. El informe muestra así que el endeudamiento no se limita a hogares sin ingresos, sino que también alcanza a familias cuyos integrantes trabajan pero no consiguen generar recursos suficientes para cubrir sus necesidades.
La combinación entre bajos ingresos, informalidad, extensas jornadas laborales y gastos crecientes obliga a muchas familias a recurrir a distintas fuentes de financiamiento. Las aplicaciones de crédito y empresas fintech aparecen como una de las vías más frecuentes, presentes en el 46% de los hogares. Les siguen los prestamistas particulares o del barrio, el fiado en comercios y los préstamos bancarios.
Una deuda que se convierte en parte de la vida cotidiana
El relevamiento del CISUR muestra que el endeudamiento en los barrios populares dejó de estar asociado exclusivamente a compras extraordinarias o imprevistos. Una parte importante de las familias utiliza el crédito para cubrir gastos que forman parte de la vida cotidiana: comer, pagar servicios, trasladarse, acceder a medicamentos, afrontar el alquiler o cancelar otras deudas.
Los resultados vuelven visible así una relación estrecha entre ingresos insuficientes, precariedad laboral y endeudamiento. Para los hogares relevados, conseguir dinero prestado permite resolver una necesidad inmediata, pero genera una nueva obligación que deberá afrontarse con ingresos que ya resultan insuficientes.
El informe plantea que esta situación requiere ser considerada en las discusiones sobre las condiciones de vida en los barrios populares. Sus autores sostienen que cualquier respuesta al sobreendeudamiento debe contemplar no solamente las condiciones de los créditos, sino también los niveles de ingresos, la situación laboral y el acceso a bienes y servicios básicos.
De esta manera, los datos del CISUR trazan una radiografía de hogares que, aun destinando largas jornadas al trabajo y combinando distintas fuentes de ingreso, recurren cada vez con mayor frecuencia al crédito para cubrir necesidades elementales. La deuda aparece, en ese contexto, no como una herramienta para mejorar el consumo, sino como un recurso utilizado para completar los ingresos que no alcanzan para sostener la vida cotidiana.